
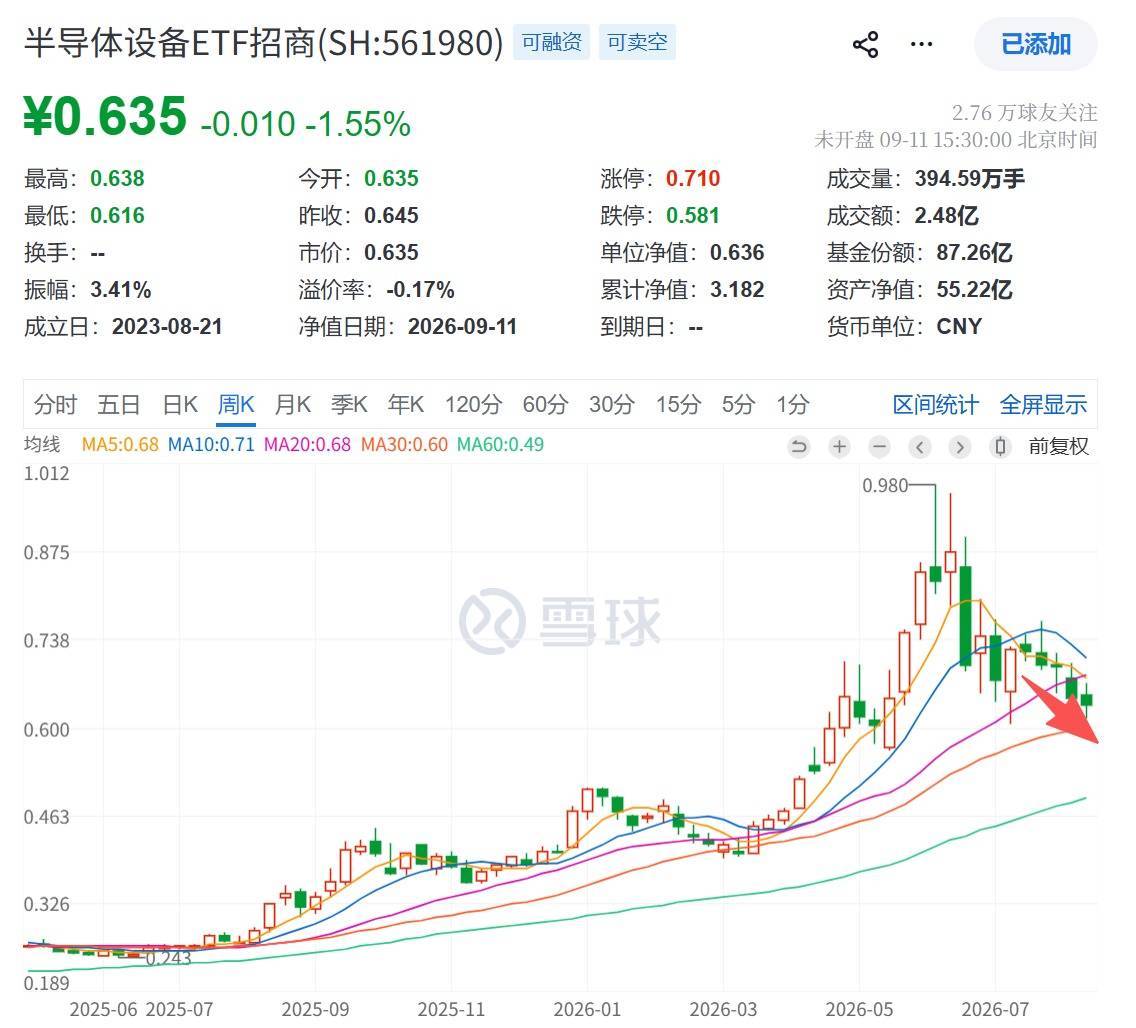
近期资金延续逢跌加仓半导体细分板块的趋势。截至9月11日,半导体设备ETF招商(561980)日K跌至多日均线以下、周K录得5连阴,或显示中短期调整较多。资金逆市流入,Wind数据显示,该ETF上周五单日净流入1900万元,最近10个交易日内8度净流入共2.25亿元。
银河证券指出,目前半导体产业接近7月底部位置,预计将获得支撑。或可关注业绩预期改善和景气加强方向,包括模拟芯片、国产算力、散热材料、半导体零部件等。
外围市场方面,本周美联储利率决议将迎“靴子落地”,据报道,华尔街主要投行已基本形成9月加息共识,高盛预计加息概率近90%。此外,Anthropic PBC呼吁放慢先进人工智能模型能力提升的速度。早盘日韩股市双双低开,日经225一度跌超2%。
A股方面,中信建投认为,市场缩量和科技调整相对充分,A股有望迎来变盘时点,或将开启反攻行情,并持续到10月FOMC会议,进而转向三季报业绩的兑现能力。
据银河证券,AI芯片需求推紧高端测试接口产能。英伟达通过提价锁定主流厂商大部分探针卡、测试座产能,挤压研发验证所需的测试接口资源。台积电及相关IC设计客户已启动多供应商验证,应对测试接口供给压力。
该机构认为这表明HBM、高算力AI芯片、先进封装的高速测试环节是新增瓶颈,相关测试设备公司有望深度受益。
8月数据显示,台积电销售额5148.1亿元新台币,同比增长53.3%,创历史新高;1-8月累计销售额同比增长39.3%,显示晶圆代工景气持续上行。三星电子、SK海力士存储芯片库存已降至不足10天供应量,国盛证券预计2027年DRAM和NAND供需缺口率将超10%。
方正证券认为,AI算力需求推动先进逻辑、存储和先进封装同步扩产,半导体设备行业景气延续。晶圆厂建设和设备更新保持持续投入,半导体设备或仍是未来几年高景气方向。
资料显示,半导体设备ETF招商(561980)跟踪中证半导、设备材料含量高达80%,并同时布局寒武纪、海光信息、中芯国际3家算力芯片/晶圆制造龙头(20%)。截至9月11日,指数2020年来累计涨417%,大幅领先半导体材料设备(302%)、科创芯片(267%)等同类指数,有望在本轮半导体上行周期中更具弹性。
(本文机构观点来自持牌证券机构,不构成任何投资建议,亦不代表平台观点,请投资人独立判断和决策。)
更多内容请下载21财经APP
盛达优配app提示:文章来自网络,不代表本站观点。


